Belegverwaltung optimieren: sammeln, prüfen, zuordnen, übergeben
Rechnungen liegen im Postfach, Kassazettel in der Tasche, PDFs im Lieferantenportal. Am Monatsende suchst du alles zusammen, korrigierst Daten und beantwortest Kanzlei-Rückfragen.
Der Ansatzpunkt ist der Weg jedes Belegs: eine feste Ablage, eine Prüfung am lesbaren Dokument, eine nachvollziehbare Zuordnung und ein vereinbartes Übergabeformat. In Zedl beginnt dieser Weg im Dashboard mit getrennten Eingangs- und Ausgangsrechnungen.
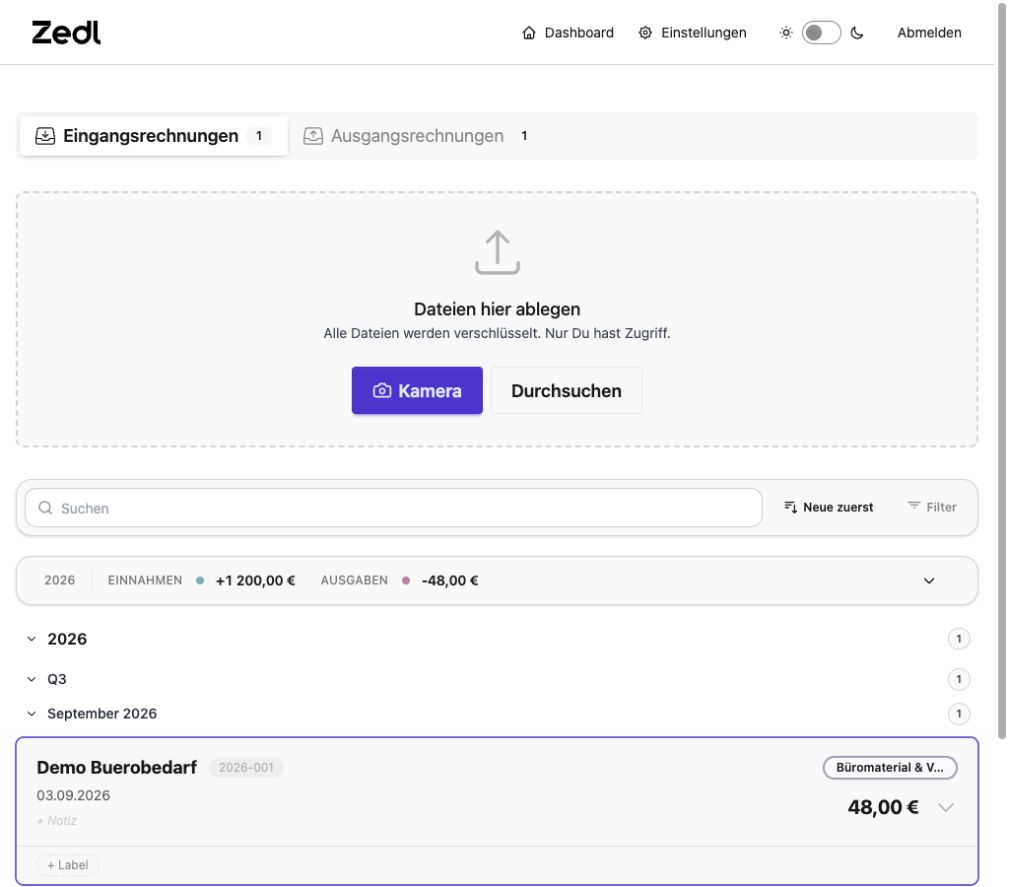
Das Beispiel zeigt eine lokale Demo mit fiktiven Daten.
Fang bei dem Zeitfresser an, durch den du regelmäßig Arbeit wiederholen musst.
Sieben Zeitfresser und was du dagegen tun kannst
1. Belege auf mehrere Ablagen verteilen
Du erkennst es daran: Für den Monatsabschluss öffnest du Postfach, Downloadordner, Fotogalerie und mehrere Portale. Du weißt nicht, ob eine Datei bereits erfasst ist.
Lege einen zentralen Eingang fest. Erfasse Papier beim Erhalt und übernimm PDFs aus Postfach oder Portal. Eine Lieferantenliste hilft, fehlende Rechnungen zu finden. Kontoumsätze erinnern an Vorgänge; die Rechnung musst du trotzdem besorgen.
Zedl bietet neben dem Upload einen E-Mail-Import mit getrennten Adressen für Ein- und Ausgänge für Nutzer mit aktivem Abo oder laufender Testphase. Wähle pro Bezugsquelle einen festen Weg, damit dieselbe PDF nicht zusätzlich per Upload landet.
2. Unleserliche Fotos erst bei der Übergabe entdecken
Du erkennst es daran: Die Kanzlei fragt nach einem neuen Scan. Der Thermobeleg ist inzwischen verblasst oder der Kassazettel verschwunden.
Kontrolliere das Bild direkt nach der Aufnahme: alle Ränder sichtbar, Text scharf, keine Spiegelung über Datum oder Steuersumme. Bei langen Kassazetteln muss auch das Ende lesbar sein. Wenn du bereits eine digitale Rechnung hast, übernimm die PDF, statt den Bildschirm zu fotografieren.
Öffne den gespeicherten Beleg einmal. Prüfe später auch die exportierte Bilddatei, wenn du eine verkleinerte Fassung übergibst. Ein kleineres Paket hilft nur, wenn die relevanten Angaben lesbar bleiben.
3. Dieselben Rechnungsdaten mehrfach abtippen
Du erkennst es daran: Du überträgst Datum, Lieferant und Betrag zuerst in eine Liste und danach noch einmal in ein anderes System. Abweichungen klärst du durch erneutes Nachsehen.
Nutze eine einzige erfasste Datenbasis. Zedl liest Angaben aus Fotos und PDFs aus; anschließend vergleichst du die erkannten Werte mit dem Dokument. Die Prüfung konzentriert sich auf Datum, Währung, Gesamtbetrag und Steuerpositionen. Korrigiere dort, wo der Beleg gespeichert ist, damit dein nächster Export die Änderung übernimmt.
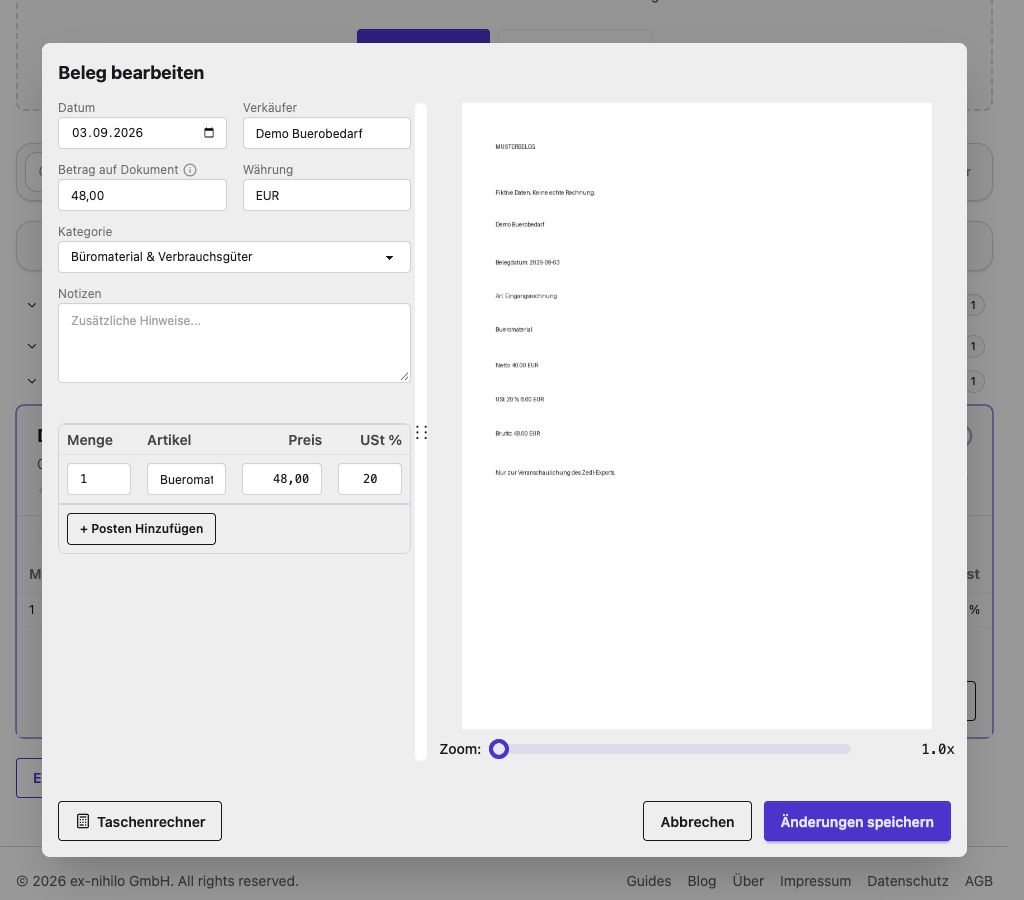
Im Beispiel prüfst du 48 Euro direkt neben dem Musterbeleg. Bei Rückfragen entfällt die Suche nach separater Tabelle und Bilddatei.
4. Eingangs- und Ausgangsrechnungen vermischen
Du erkennst es daran: Beim Sortieren überlegst du immer wieder, ob ein Dokument eine Ausgabe oder deine eigene Rechnung an einen Kunden ist. Dateien werden nachträglich verschoben.
Lege die Richtung bei der Erfassung fest: Eingangsrechnung für einen Einkauf, Ausgangsrechnung für deine Leistung. Nutze in Zedl den passenden Dashboard-Reiter beziehungsweise die passende E-Mail-Adresse. Benenne deine Ablage entsprechend.
Zedls BMD-Export enthält beide Rechnungsrichtungen gemeinsam.
5. Kategorie und betrieblicher Anlass fehlen
Du erkennst es daran: „Was war das?“ ist eine wiederkehrende Kanzlei-Rückfrage. Derselbe Händler taucht unter wechselnden Kategorien auf, während der eigentliche Einkauf unklar bleibt.
Ordne nach dem Inhalt des Belegs zu. Ein Händler kann Büromaterial, Software oder Ausstattung liefern; sein Name allein beschreibt die Ausgabe nicht. Verwende Kategorien konsistent und ergänze bei erklärungsbedürftigen Vorgängen eine kurze Notiz zum Anlass.
Für Kunden und Projekte nutzt du zusätzlich Labels in Zedl. „Büromaterial“ beschreibt die Art der Ausgabe, „Projekt: Website“ deren Zuordnung. Welche buchhalterischen Konten daraus werden, stimmst du mit deiner Kanzlei ab.
6. Prüfung bis zum Monatsende aufschieben
Du erkennst es daran: Hochgeladen ist alles, aber vor der Übergabe warten noch Warnungen, falsche Daten und mögliche Duplikate. An einzelne Käufe erinnerst du dich kaum.
Plane einen festen kurzen Prüftermin, zum Beispiel einmal pro Woche. Bearbeite unklare Belege, solange der Vorgang frisch ist. Bei einer möglichen Dublette vergleichst du Rechnungsnummer, Datum und Betrag: Ein Foto und eine PDF können dieselbe Rechnung zeigen; zwei ähnliche Rechnungen können getrennte Vorgänge sein.
Notiere offene Fragen mit Bezug zum jeweiligen Beleg. Vor dem Monatsabschluss bleibt dann eine gezielte Kontrolle der Lücken, statt jeden Beleg erneut zu lesen.
Du erkennst es daran: Du schickst einzelne Bilder, die Kanzlei fragt nach einer Liste. Danach sendest du eine Tabelle, aber die Belegdateien fehlen oder lassen sich nicht zuordnen.
Kläre einmal Zeitraum, Dateiformat, Kontenzuordnung und Übertragungsweg. Übergib Buchungsdaten und zugehörige Dokumente gemeinsam. Für Kanzleien mit BMD führt die Anleitung Belege für BMD vorbereiten durch den Ablauf, inklusive Beispiel-ZIP und Fehlercheckliste. Für DATEV erklärt der Beitrag DATEV-Export für Steuerberater das entsprechende Paket.
Dokumentiere den verschickten Zeitraum. Kennzeichne ein korrigiertes Paket ausdrücklich als Ersatz des vorherigen Exports.
Ein Ablauf, den du wiederholen kannst
Beim Eingang: Papier erfassen, PDF übernehmen, richtige Rechnungsrichtung wählen. Bei fehlenden Rechnungen den Download oder die Anforderung gleich vormerken.
Beim Prüftermin: Lesbarkeit und erkannte Daten vergleichen, Kategorien setzen, Anlass ergänzen, Warnungen und mögliche Dubletten klären.
Vor der Übergabe: Bezugsquellen auf fehlende Belege prüfen, Zeitraum auswählen, Exportvorschau kontrollieren und das vereinbarte Paket erstellen.
Nach der Übergabe: Zeitraum dokumentieren und Rückfragen zuordnen. Wenn dieselbe Frage erneut kommt, passe Kategorie, Notiz oder Absprache an dieser Stelle an.
Der Ablauf passt besonders zu Freelancern mit digitalen Lieferantenrechnungen, EPUs mit Papierbons und Selbstständigen mit mehreren Kundenprojekten. Zedl unterstützt Erfassung und Vorbereitung. Erkannte Daten brauchen deine Kontrolle; die steuerliche Einordnung besonderer Fälle und die endgültige Buchung klärst du mit der Kanzlei.
Woran du eine Verbesserung erkennst
Beobachte vor und nach der Umstellung dieselben drei Dinge: Wie viele Belege fehlen beim Abschluss? Wie viele Daten musst du nach der Übergabe korrigieren? Wie viele Rückfragen kommen von der Kanzlei?
Notiere auch deinen Aufwand fürs Suchen und Nacharbeiten. Vergleiche Zeiträume mit ähnlichem Belegaufkommen. So erkennst du, welcher Schritt hilft, ohne eine pauschale Zeitersparnis anzunehmen. Wenn die Rückfragen bleiben, untersuche ihren konkreten Anlass und ändere den betroffenen Schritt.
Häufige Fragen
Wie kann ich meine Belegverwaltung optimieren?
Führe deine Bezugsquellen in einer festen Ablage zusammen und prüfe die erfassten Daten regelmäßig. Vereinbare mit der Kanzlei, wie Belege und Buchungsdaten übergeben werden. Fang dort an, wo du heute am häufigsten suchen oder korrigieren musst.
Wie oft sollte ich Belege prüfen?
Ein fester wöchentlicher Termin ist ein möglicher Einstieg. Passe ihn an dein Belegaufkommen an und kontrolliere die Lesbarkeit direkt bei der Aufnahme. Vor jeder Übergabe folgt eine Prüfung auf Vollständigkeit.
Reicht es, Belege nur zu scannen?
Der Scan liefert die Datei. Für die weitere Verarbeitung brauchst du zusätzlich richtige Daten, eine nachvollziehbare Zuordnung und einen passenden Export. Kontrolliere deshalb beides: Dokument und erfasste Angaben.
Wie vermeide ich Rückfragen vom Steuerberater?
Häufige Ursachen sind fehlende Rechnungen, unleserliche Bilder und ein unklarer betrieblicher Anlass. Prüfe diese Punkte vor der Übergabe und halte wiederkehrende Rückfragen fest. Fachliche Fragen zu Sonderfällen klärst du gezielt mit der Kanzlei.
Brauche ich dafür eine Belegverwaltungs-App?
Entscheidend ist ein verlässlicher Ablauf mit klarer Ablage und Übergabe. Eine App kann Erfassung, Prüfung und Export an einem Ort verbinden. Ob sie für dich passt, hängt von Belegaufkommen, Bezugsquellen und Kanzleiformat ab.
Wie erkenne ich, ob eine Rechnung doppelt erfasst ist?
Vergleiche Rechnungsnummer, Datum, Betrag und Dokumentinhalt. Der Lieferantenname oder ein gleicher Betrag allein reicht nicht. Prüfe besonders Rechnungen, die du über mehrere Wege erhalten hast.

